很多商户都有疑问:明明刷的是同一张信用卡,POS机插卡刷卡手续费0.6%,扫码支付却只要0.38%,两者差价这么大,背后到底是什么原因?今天一次性把底层逻辑讲清楚。
两条完全不一样的交易通道
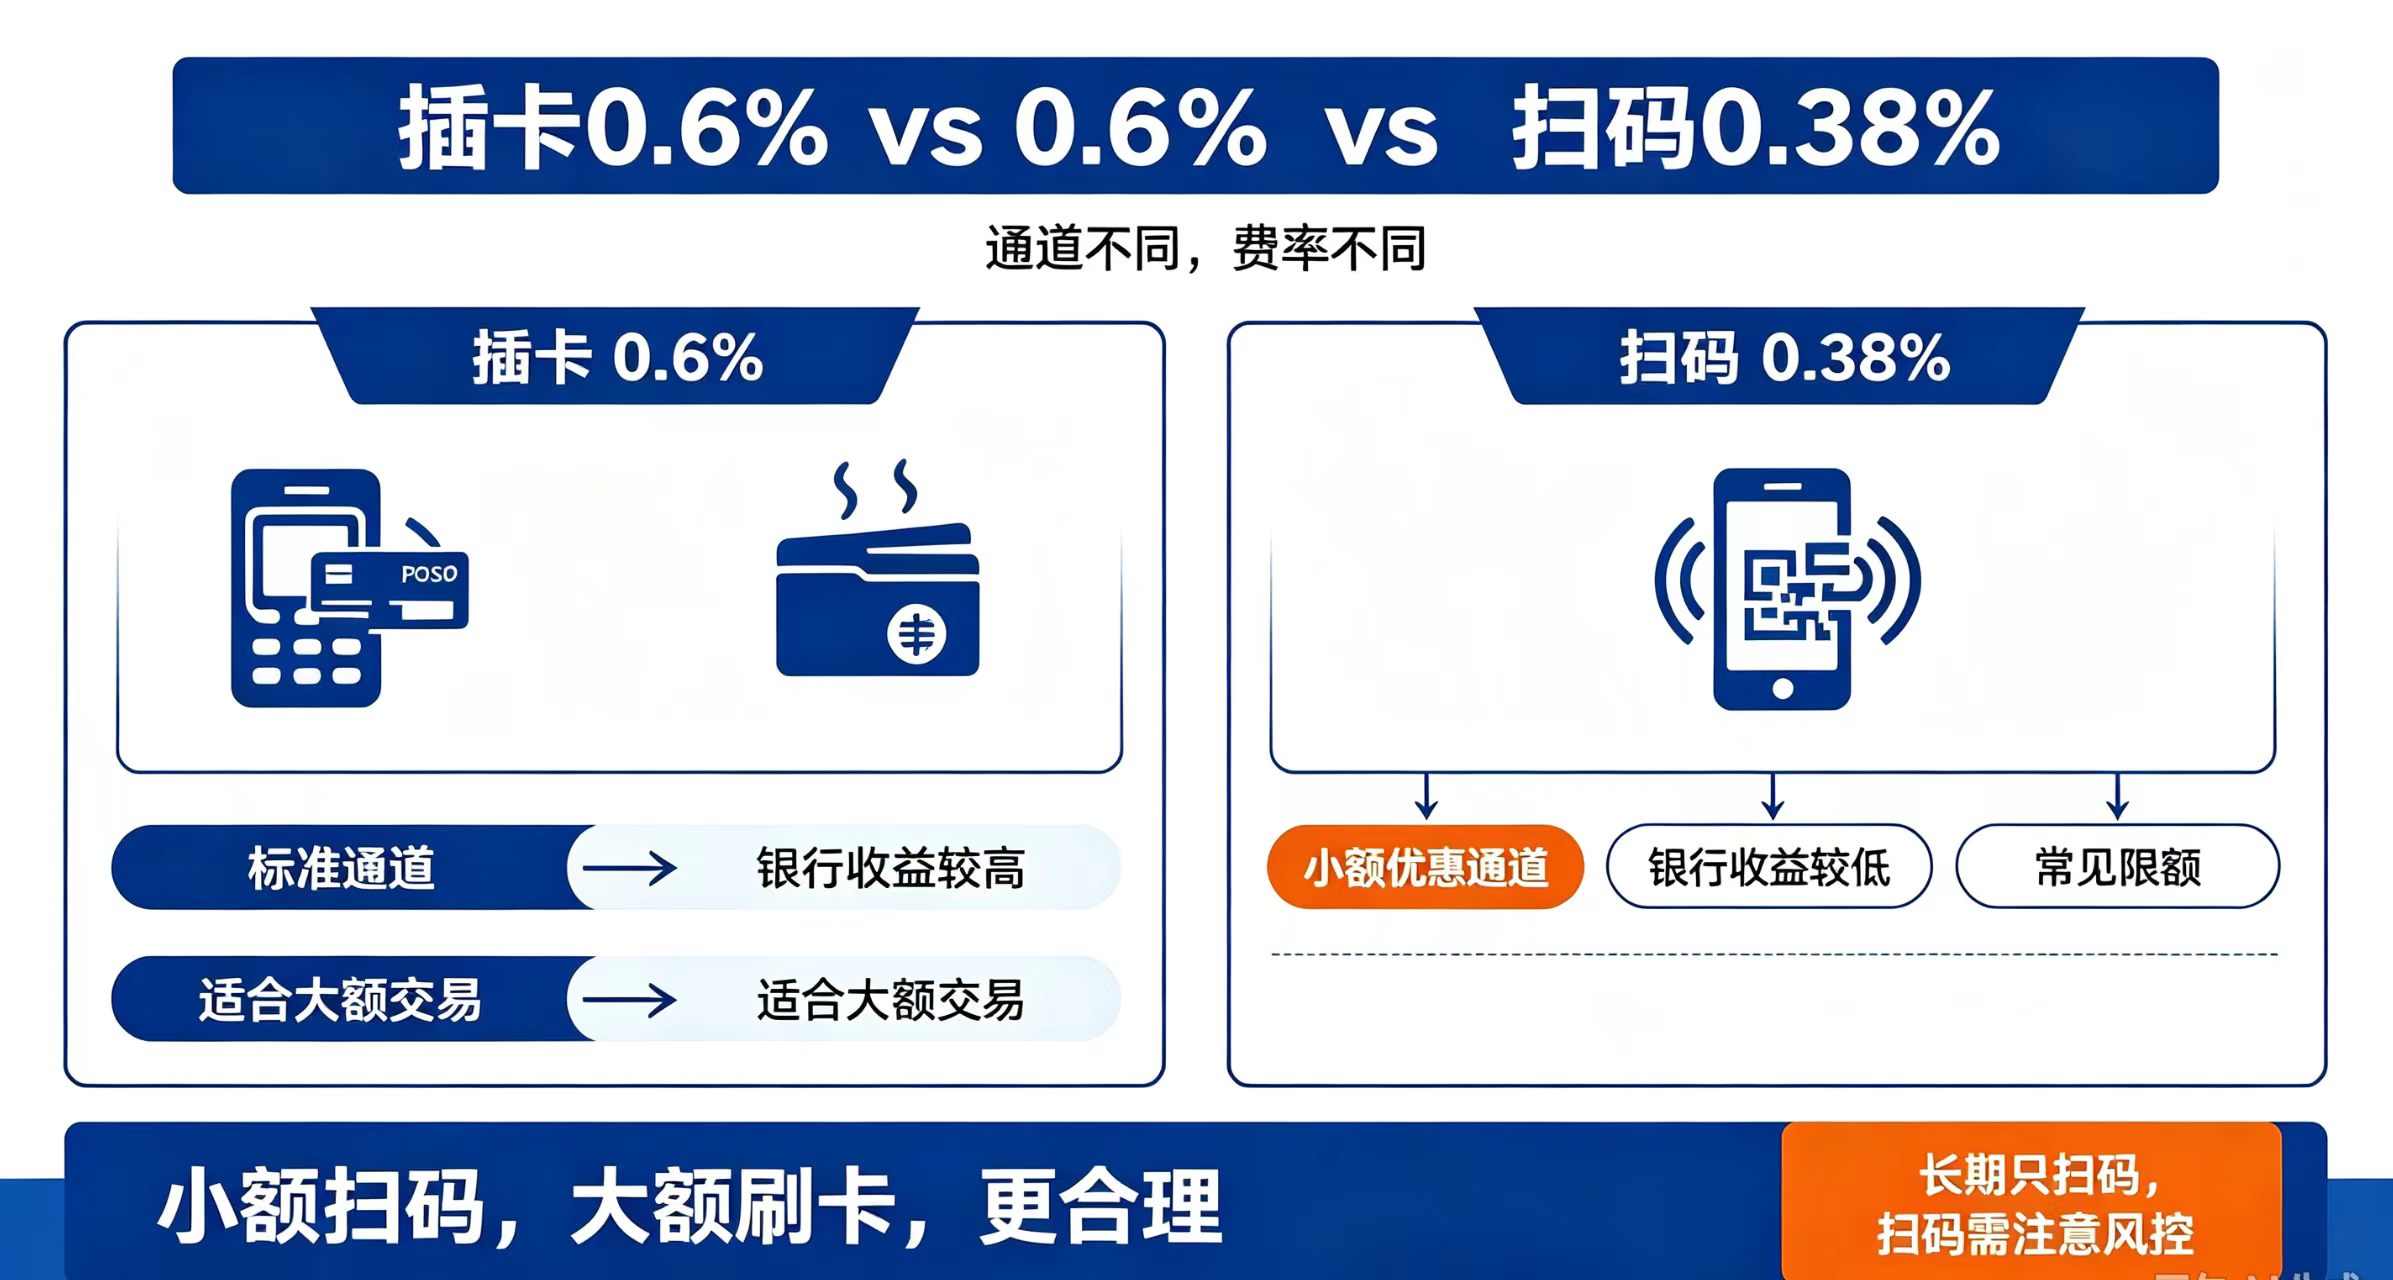
插卡刷卡:走银联银行卡标准刷卡通道
刷卡交易完整链路:持卡人→发卡银行→银联清算→支付公司→商户。
行业经典7:2:1手续费分成,刷卡1万元,手续费合计60元:
发卡银行拿7成:42元(信用卡资金成本,银行主要收益来源)
支付服务商拿2成:12元
银联清算拿1成:6元
特点:没有硬性单笔限额,支持大额交易,交易记录是标准信用卡消费,通道成熟稳定。
扫码0.38%:属于条码快捷支付优惠通道
扫码并不是走传统刷卡链路,是微信/支付宝的条码通道,是给小微商户的小额优惠费率。
扫码1万手续费仅38元,手续费分配结构和刷卡完全不同,发卡银行分到的手续费大幅变少。
核心限制:0.38属于小额优惠通道,绝大多数机器扫码单笔限额一般1000元以内,大额交易是用不了这个0.38费率,不存在大额刷卡也永久0.38的机器。
重点:长期只靠扫码,容易触发信用卡风控
银行发行信用卡,主要盈利就是刷卡手续费。插卡消费银行收益高,属于银行认可的优质消费;
扫码通道银行收益很低,如果长期只小额扫码、几乎不刷卡,银行风控系统会判定你的用卡行为异常,容易出现降额、交易受限。
商户怎么合理搭配使用
1.小额收款:可以用0.38扫码,节省手续费;
2.中大金额交易:优先插卡刷卡,走0.6%标准通道,多元化消费,维持信用卡稳定;
3.不要迷信全网0.38低费率宣传,很多只是引流噱头,大额依旧是标准刷卡费率。
 避坑提醒
市面上不少业务员拿“全程0.38费率”当卖点推销POS机,刻意隐瞒扫码有单笔上限、刷卡是0.6%的事实。办理机具前,一定要问清楚:刷卡费率、扫码单笔限额、有没有押金、后期会不会偷偷涨价。
遇到POS押金、信用卡降额等问题不知如何处理,可联系我咨询。咨询热线:15020053339